
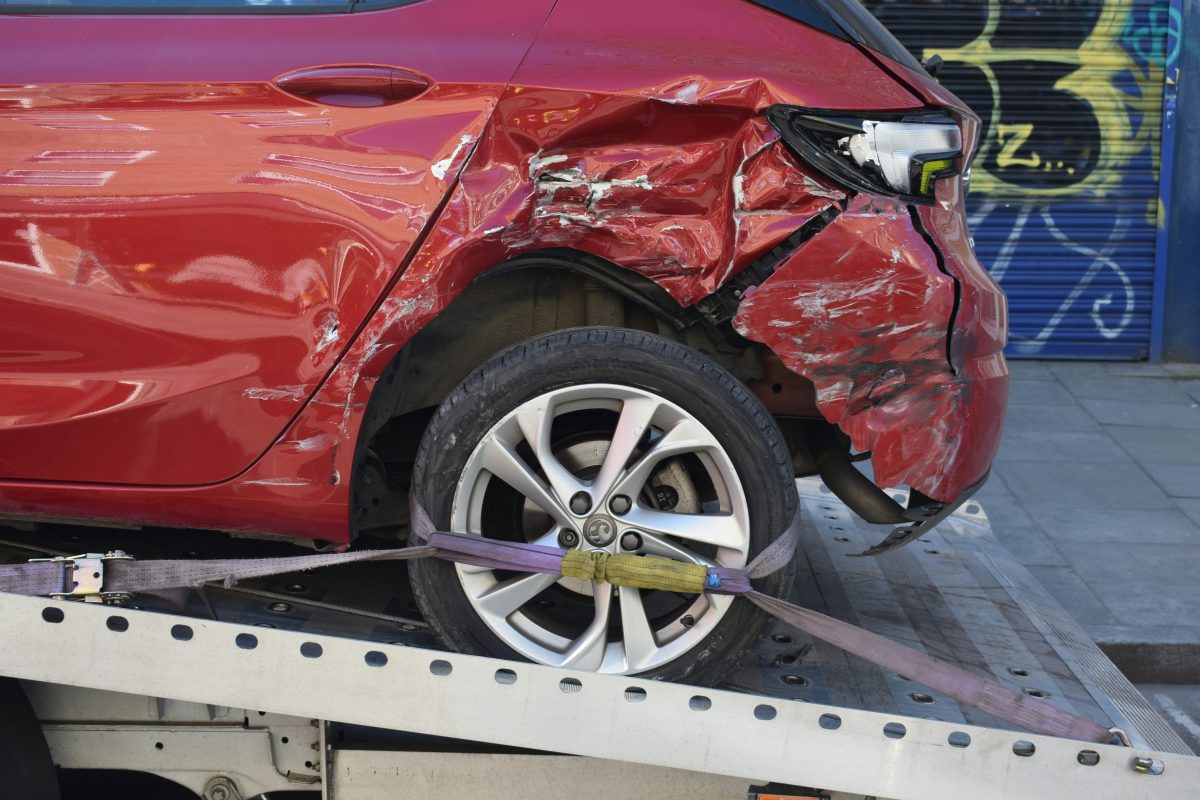
Sigorta Hasar Süreci Neden Karmaşık Görünür?
Sigorta poliçesi satın alırken gösterilen özen, maalesef hasar anında aynı hassasiyetle sürdürülmez. Poliçe sahipleri genellikle primi ödedikten sonra teminatın her koşulda ve anında ödeneceği varsayımıyla hareket eder. Ancak sigorta hasar süreci, poliçenin genel ve özel şartlarına, zararın mahiyetine ve tarafların yükümlülüklerine bağlı olarak yürüyen teknik bir mecradır.
Hasar anında yaşanan şaşkınlık, ilk adımların atılmasını zorlaştırabilir. Kasko sigortası, konut sigortası ve işyeri sigortası gibi farklı branşlarda, hasarın niteliğine ve poliçe şartlarına göre izlenecek adımlar değişebilir.
Hasar anından tazminatın banka hesabına geçmesine kadar geçen süre; evrak takibi, ekspertiz incelemesi, poliçe teminat kontrolü ve şirketlerin iç operasyonel süreçlerini kapsar. Bu süreçte yapılan bazı kritik hatalar, tazminat ödemelerinin gecikmesine hatta dosyanın reddedilmesine yol açabilir. Bu rehberde, sigorta şirketlerinin hasarları neden geciktirdiğini, dosya reddi almamak için atılması gereken adımları ve uyuşmazlık durumunda başvurulabilecek hukuki yolları tüm detaylarıyla inceleyeceğiz.
Sigorta sözleşmeleri, karşılıklı hak ve yükümlülükler içeren hukuki metinlerdir. Poliçe sahibi prim ödeme yükümlülüğünü yerine getirirken, sigorta şirketi de rizikonun gerçekleşmesi durumunda sözleşmede belirlenen limitler ve teminatlar dahilinde tazminat ödeme yükümlülüğü altına girer. Fakat bu yükümlülüğün hayata geçmesi, tamamen hasar yönetiminin doğru yapılmasına bağlıdır. Yanlış atılan küçük bir adım, haklı olunan bir tazminat dosyasının bile günlerce hatta aylarca gecikmesine neden olabilir.
Hasar sürecinin en başından itibaren bilinçli hareket etmek, poliçe sahiplerinin haklarını koruması açısından kritik önem taşır. Çoğu sigortalı, poliçenin ilk sayfasındaki ana teminatlara odaklanmakta ancak genel şartlar kitapçığında yer alan istisnaları ve bildirim yükümlülüklerini göz ardı etmektedir. Bu durum, hasar anında beklenmeyen sürprizlerle karşılaşılmasına zemin hazırlar. Sürecin her aşamasında şeffaf, belgeye dayalı ve doğru iletişim kurmak, tazminatın eksiksiz ve zamanında alınabilmesinin temel şartıdır.
Hasar anında yaşanan şok etkisi, bireylerin ne yapacağını bilememesine neden olur. Özellikle konut, araç veya işyeri gibi farklı branşlardaki sigortalarda, her rizikonun kendine has prosedürleri bulunmaktadır. Poliçe şartlarına göre, sigortalıların zararı önlemek ve en aza indirmek için ellerinden gelen çabayı göstermesi yasal bir zorunluluktur. Bu nedenle, hasar sürecinin teknik altyapısını önceden bilmek ve sigorta şirketinin hakları ile sorumluluklarını kavramak, ileride yaşanabilecek mağduriyetlerin önüne geçmek için en etkili silahtır.
Sigorta Hasar Süreci Neden Gecikir?
Poliçe sahiplerinin en büyük şikayetlerinden biri tazminat ödemelerinin uzamasıdır. Sigorta şirketlerinin dosyaları inceleme ve ödeme süreleri poliçe şartlarına ve Türk Ticaret Kanunu hükümleri çerçevesinde şekillenir. Ancak her gecikme kötü niyetli değildir. Sigorta hasar sürecinde şirketlerin süreci uzatmasının ardında genellikle şu teknik ve idari gerekçeler bulunur:
- Eksik evrak bildirimi ve belgelerin tamamlanma süreci
- Hasarın poliçe teminatları, limitleri ve istisnaları kapsamında olup olmadığının tespiti
- Birden fazla sigorta şirketinin sorumluluğunun bulunduğu rücu ve müşterek sigorta durumları
- Organize hasar veya suistimal şüphesiyle yürütülen detaylı araştırmalar
- Eksper raporunun çıkmasında yaşanan operasyonel yoğunluklar
- Poliçede yer alması halinde uygulanacak muafiyet ve franchise oranlarının hesaplanması
- Üçüncü şahısların kusur oranlarının tespiti için resmi kurumlardan gelecek raporların beklenmesi
Şirketlerin yasal inceleme hakları saklı olmakla birlikte, doğru yönetilmeyen bir süreç bu gecikmeleri katlayabilir. Dolayısıyla sigortalının aktif ve bilinçli bir rol üstlenmesi hayati önem taşır. Sigorta şirketinin taleplerine hızlı yanıt vermek, dosyanın operasyonel olarak rafta beklemesini engeller.
Ayrıca, poliçe kapsamında yer alan teminatların karmaşık yapısı ve hasarın büyüklüğü, inceleme süresini doğrudan etkileyen unsurlar arasındadır. Örneğin, büyük çaplı işyeri veya konut hasarlarında, sadece maddi zararın tespiti değil, aynı zamanda kar kaybı veya moloz kaldırma masrafları gibi ek teminatların da hesaba katılması gerekir. Bu durum, eksperlerin detaylı raporlar hazırlamasını zorunlu kılar ve inceleme süresini uzatır. Sigortalıların bu teknik detayları bilerek hareket etmesi, sürecin psikolojik olarak daha rahat yönetilmesine yardımcı olur.
Sigorta şirketlerinin riziko incelemesi yaparken yasaların kendilerine tanıdığı süreler vardır. Bu süre zarfında eksper görevlendirilir, hasarın boyutu hesaplanır ve poliçe şartlarına uyum denetlenir. Eğer hasar dosyası birden fazla branşı ilgilendiriyorsa ya da tazminat tutarı yüksekse, sigorta şirketinin reasürörleri (sigortayı sigortalayan kurumlar) ile görüşmesi gerekebilir. Bu durum da doğal olarak sürecin uzamasına yol açar. Sigortalıların bu idari mekanizmaları bilmesi, gereksiz panik yaşanmasını engeller.
Sigorta Hasar Süreci Başlarken Yapılan Kritik Hatalar
Hasar anında yaşanan panik, poliçe sahiplerinin sigorta sözleşmesindeki bazı yükümlülüklerini ihlal etmesine neden olabilir. Bu hatalar, tazminatın eksik alınmasına ya da dosyanın tamamen kapanmasına zemin hazırlar. En sık yapılan hatalar şunlardır:
- Geç Bildirim: Poliçe şartlarında belirtilen ihbar sürelerine uyulmaması, zararın artmasına ve şirketin inceleme imkanını kısıtlar.
- Delilleri Koruyamamak: Hasar mahallinde gerekli fotoğraf, tutanak veya delil tespiti yapılmadan müdahalede bulunulması.
- Onarıma Erken Başlamak: Eksper incelemesi tamamlanmadan ve sigorta şirketinden onay alınmadan tadilat veya onarıma girişmek.
- Eksik veya Çelişkili Beyan: Hasar ihbar formunda gerçeğe aykırı ya da çelişkili bilgiler vermek.
- Poliçe Şartlarını Okumamak: Muafiyet oranlarını, istisnaları ve özel şartları bilmeden hak talep etmek.
- Zararı Azaltma Yükümlülüğüne Uymamak: Hasar arttırıcı unsurlara karşı tedbir almamak. Örneğin, su baskını sonrasında eşyaları kurumaya bırakmamak veya çatı hasarında içeri su girmesini önleyici geçici örtü germemek.
Bu hataların her biri, sigorta şirketine tazminat ödememe ya da tazminattan indirim yapma (tenzil) hakkı verebilir. Özellikle hasar tespiti yapılmadan yapılan masrafların belgelendirilmesi zorlaşır ve sigortalılar ekonomik olarak mağdur duruma düşer.
Sigortalıların düştüğü bir diğer yaygın hata ise, hasarın küçük olduğunu düşünerek resmi tutanak tutturmamak veya sigorta şirketine haber vermekten kaçınmaktır. Oysa ilerleyen günlerde ortaya çıkabilecek gizli zararlar, ilk andaki belirsizlikler yüzünden kapsam dışı kalabilir. Bu nedenle, hasarın boyutu ne olursa olsun, poliçe kurallarına tam uygun olarak bildirim yapmak ve süreci resmi belgelerle desteklemek her zaman en güvenli yaklaşımdır.
Yapılan hatalardan bir diğeri de, hasar sonrasında sigorta şirketinin yönlendirdiği anlaşmalı servisler yerine tamamen bağımsız ve konuya yabancı kişilere tamir ettirme eğilimidir. Sigorta poliçelerinde, anlaşmalı servis ağlarının sunduğu avantajlar ve garanti koşulları büyük önem taşır. Anlaşmasız yerlerde yapılan onarımlarda fatura bedelleri piyasa rayicinin üzerinde bulunabilir ve sigorta şirketi bu farkı ödemekten kaçınabilir. Bu nedenle, hasar anından itibaren sigorta şirketinin operasyon birimleriyle koordineli çalışmak her zaman en sağlıklı yoldur.
Evinizde meydana gelen hasarlarda bildirim, belge hazırlığı ve dosya takibi hakkında ayrıntılı bilgi için Konut Sigortası Hasar Sürecinde Bilmeniz Gerekenler yazımızı inceleyebilirsiniz.
Sigorta Hasar Süreci İçinde Ekspertizin Rolü
Sigorta hasar sürecinin en kritik halkası ekspertiz aşamasıdır. Bağımsız veya sigorta şirketine bağlı eksperler, hasarın nedenini, miktarını ve poliçe teminatına uygunluğunu tespit etmekle görevlidir. Eksper raporu, tazminat miktarının belirlenmesinde temel dayanaktır. Eksperin hazırladığı rapor doğrultusunda sigorta şirketi ödeme planını oluşturur.
Ekspertiz sürecini lehinize yönetmek için şu adımları izleyebilirsiniz:
- Eksper incelemesi yapılmadan önce hasar gören alanlarda veya eşyalarda kalıcı değişiklikler yapmayın.
- Hasarın oluş şeklini, nedenini ve boyutunu net bir şekilde gösteren görsel ve yazılı belgeleri eksperin bilgisine sunun.
- Eksperin talep ettiği ek belgeleri (fatura, tutanak, kaza tespit tutanağı vb.) zaman kaybetmeden iletin.
- Eksper raporunda yer alan tespitlerin poliçe teminatlarınıza uygun olup olmadığını dikkatle inceleyin.
- Hasar büyük ölçekli ise kendi mutabakatınızı sağlamak adına gerekirse bağımsız eksperlerden danışmanlık alın.
Unutmayın ki eksperler karar merci değil, teknik inceleme yapan uzmanlardır. Nihai karar sigorta şirketinin hasar departmanı tarafından verilir. Ancak eksper ile sağlıklı bir iletişim kurmak, raporun gerçeği en doğru şekilde yansıtmasını sağlar ve olası anlaşmazlıkların önüne geçer.
Eksper ile yapılan görüşmelerde sakin ve yapıcı bir üslup benimsemek, incelemenin sağlıklı yürütülmesini destekler. Eksperin sorduğu sorulara net ve doğru yanıtlar vermek, dosyanın şüphe unsuru barındırmadan hızlıca onaylanmasına katkı sağlar. Anlaşmazlık yaşanması durumunda ise raporu imzalamaktan kaçınmak yerine, şerh düşerek görüşlerinizi yazılı olarak belirtmek hukuki açıdan daha doğru bir adımdır.
Ayrıca eksperlerin hazırladığı raporlar, tazminatın hesaplanmasında kilit rol oynar. Örneğin kasko sigortalarında parçaların orijinal mi yoksa eşdeğer mi kullanılacağı, konut sigortalarında ise demirbaşların eskime payı düşülerek mi yoksa yenileme bedeli üzerinden mi değerlendirileceği tamamen eksperin tespitiyle şekillenir. Poliçenizde yer alan muafiyet şartları da bu aşamada devreye girer. Eksper, toplam zarardan muafiyet miktarını düşerek net tazminat tutarını hesaplar. Sigortalıların bu terimleri bilmesi, eksper ile yapılan toplantılarda haklarını daha iyi savunabilmelerine olanak tanır.
Araç hasarlarında izlenecek adımları daha ayrıntılı öğrenmek için Kasko Sigortasında Hasar Süreci: Adım Adım Rehber yazımıza göz atabilirsiniz.
Sigorta Hasar Süreci: Dosya Reddine Nasıl İtiraz Edilir?
Sigorta şirketiniz hasar dosyanızı reddettiğinde bu durum kararın kesin olduğu anlamına gelmez. Ret gerekçesi poliçe istisnalarına dayanıyorsa, bu gerekçenin haklılığı teknik açıdan incelenmelidir. Şirketlerin bazen poliçe özel şartlarını dar yorumlayabildiği bilinmektedir.
Sigorta hasar süreci sırasında dosya reddi veya haksız kesintiyle karşılaşırsanız şu adımları izleyebilirsiniz:
- Sigorta şirketinden yazılı ve gerekçeli ret yazısının talep edilmesi
- Poliçe genel ve özel şartlarının ilgili maddelerinin yeniden gözden geçirilmesi
- Gerekirse bağımsız bir uzman veya sigorta danışmanından teknik mütalaa alınması
- Şirkete yazılı itiraz başvurusunda bulunulması
- Ret gerekçesindeki teknik hataların delillerle çürütülmesi
Sigorta şirketleri bazen eksik evrak veya hatalı değerlendirme nedeniyle dosyaları reddedebilir. Yazılı itiraz aşamasında sunulacak ek belgeler, dosyanın yeniden açılmasını ve tazminatın onaylanmasını sağlayabilir. İtirazın sonuçsuz kalması durumunda ise yasal yollara başvurmak kaçınılmaz hale gelir.
Ret kararlarına karşı verilecek tepkinin hukuki dayanaklara dayanması şarttır. Duygusal argümanlar yerine, poliçe teminatlarını ve yasal mevzuatı öne süren profesyonel dilekçeler hazırlamak başarı şansını artırır. Şirketin müşteri hizmetleri ile yapılan şifahi görüşmeler yerine, her adımı resmi yazışmalarla belgelendirmek olası bir dava veya tahkim sürecinde en büyük deliliniz olacaktır.
Bazı durumlarda sigorta şirketleri, poliçede açıkça teminat altına alınmış riskleri bile yanlış yorumlayarak reddedebilir. Örneğin, su baskını teminatının bulunduğu bir konut poliçesinde, suyun nereden geldiğinin (yağmur suyu mu, kanalizasyon taşması mı) tespiti konusunda yanılgıya düşülebilir. Bu gibi teknik uyuşmazlıklarda, konunun uzmanı mühendislerden veya hukukçulardan destek almak, ret kararının bozulmasında en büyük yardımcıdır. Sigortalıların hak arama özgürlüğünü sonuna kadar kullanması, sektördeki hatalı uygulamaların da azalmasını sağlar.
Sigorta Tahkim Komisyonu’na Başvuru Yolları
Sigorta hasar süreci sonunda ödeme veya teminat konusunda uyuşmazlık yaşanırsa, başvuru şartlarının sağlanması hâlinde Sigorta Tahkim Komisyonu’na başvurulabilir. Mahkemelere kıyasla çok daha kısa sürede sonuçlanan bu sistem, sigortalıların haklarını korumak için tasarlanmıştır.
Tahkim sürecine başvurabilmek için öncelikle sigorta şirketine yazılı olarak başvurulmuş ve talebin zımmen ya da açıkça reddedilmiş olması gerekir. Başvuru aşamasında dikkat edilmesi gerekenler şunlardır:
- Ön başvuru şartının yerine getirilmiş olması
- Uyuşmazlık konusu tutara ilişkin belgelerin eksiksiz hazırlanması
- Komisyon başvuru formunun eksiksiz doldurulması ve başvuru ücretinin yatırılması
- Hak düşürücü süreler ve zamanaşımı sürelerine dikkat edilmesi
- Uyuşmazlığa konu poliçe türünün tahkim sistemine dahil olduğunun kontrol edilmesi
Tahkim hakemlerinin verdiği kararlar, belirli bir tutarın üzerindekiler için temyiz edilebilir nitelikte olsa da genel olarak bağlayıcıdır ve icra yoluyla tahsil edilebilir. Avukat aracılığıyla veya bireysel olarak yapılabilen bu başvurular, adliye mahkemelerine kıyasla aylar içinde sonuçlanarak mağduriyetleri en aza indirir.
Sigorta Tahkim Komisyonu başvurularında dosyanın eksiksiz sunulması, hakemlerin karar sürecini doğrudan hızlandırır. Başvuru dilekçesinde talep edilen tazminat miktarının net bir şekilde belirtilmesi ve bu tutarın eksper raporları, faturalar veya masraf makbuzlarıyla desteklenmesi gerekmektedir. Komisyon süreci boyunca tarafların sunduğu deliller hakemler tarafından titizlikle incelenir ve genellikle duruşmasız olarak dosya üzerinden karar bağlanır.
Tahkim sistemi, mahkemelerin iş yükünü azaltmakla kalmaz, aynı zamanda sigortalıların haklarına çok daha ekonomik ve hızlı bir şekilde ulaşmasını sağlar. Karara itiraz süreçleri için de belirli yasal süreler bulunur. Hakem kararına karşı sigorta şirketinin veya sigortalının itiraz heyetine başvurma hakkı mevcuttur. Bu mekanizmanın işleyişini bilmek, davanın her aşamasında doğru strateji belirlemenize olanak tanır.
Sonuç
Sigorta hasar süreci, sabır, dikkat ve teknik bilgi gerektiren bir yolculuktur. Hak kaybı yaşamamak için poliçenizi yaparken olduğu gibi hasar anında da bilinçli hareket etmeli, süreci adım adım takip etmelisiniz. Sigorta hasar süreci boyunca doğru evrak yönetimi, zamanında bildirim ve gerektiğinde hukuki yolları etkin kullanmak tazminatınızı eksiksiz ve hızlı almanızın anahtarıdır. Poliçenizin kapsamını bilmek ve olası kriz anlarında soğukkanlı kalmak, sigorta güvencesinden tam anlamıyla yararlanmanızı sağlar.
Resmi ve güvenilir bilgi kaynakları: SEDDK | Türkiye Sigorta Birliği
Sık Sorulan Sorular
Sigorta hasar ihbarı kaç gün içinde yapılmalıdır?
Genel şartlara göre sigorta ettiren, hasarı öğrendiği günden itibaren genellikle 5 iş günü içinde sigorta şirketine bildirimde bulunmakla yükümlüdür. Süresinde yapılmayan bildirimler incelemeyi zorlaştırabilir.
Eksper raporu çıktıktan sonra sigorta şirketi ne kadar sürede ödeme yapar?
Gerekli belgelerin ve eksper raporunun tamamlanmasının ardından, sigorta şirketleri genellikle makul bir inceleme süresi içerisinde (genellikle 10-15 gün içinde) tazminatı ödemekle yükümlüdür. Ancak bu süre dosyanın karmaşıklığına göre değişebilir.
Sigorta şirketi hasarımı ödemezse doğrudan mahkemeye mi gitmeliyim?
Doğrudan mahkemeye gitmek yerine Sigorta Tahkim Komisyonu’na başvurmak çok daha hızlı ve masrafsız bir alternatif yoldur. Tahkim sistemi uyuşmazlıkları ortalama birkaç ay içinde çözüme kavuşturur.
Hasar dosyam reddedildi, ne yapmalıyım?
Öncelikle şirketten yazılı ret gerekçesini istemelisiniz. Gerekçenin poliçe şartlarına aykırı olduğunu düşünüyorsanız yazılı itirazda bulunabilir, sonuç alamazsanız Sigorta Tahkim Komisyonu’na başvurabilirsiniz.
Hasar onarımına ekspertiz incelemesinden önce başlayabilir miyim?
Hayır, eksper incelemesi tamamlanıp onay alınmadan onarıma başlamak tazminat ödemesinde anlaşmazlıklara ve hatta dosyanın reddine yol açabilir. Mutlaka eksperin görmesi beklenmelidir.
Sigorta hasar sürecinizde takıldığınız noktalar mı var? Hak kaybetmemek ve tazminatınızı hızlıca almak için profesyonel sigorta danışmanlığı hizmetlerimizden faydalanın.
Sigorta tekliflerinizi karşılaştırın ve size en uygun seçenekleri bulun!
Kasko
Araç kasko sigortanızı en uygun fiyatlarla alın.
Teklif AlTrafik Sigortası
Zorunlu trafik sigortasını en iyi fiyatlarla alın.
Teklif AlDeprem Sigortası
DASK ile evinizi depreme karşı güvence altına alın.
Teklif AlSağlık Sigortası
Sağlık sigortası ile kendinizi ve ailenizi güvenceye alın.
Teklif Alİşyeri Sigortası
İşyeri sigortası ile işletmenizi güvenceye alın.
Teklif Al