
Nakliyat Sigortası ve Küresel Ticarette Yük Güvenliği
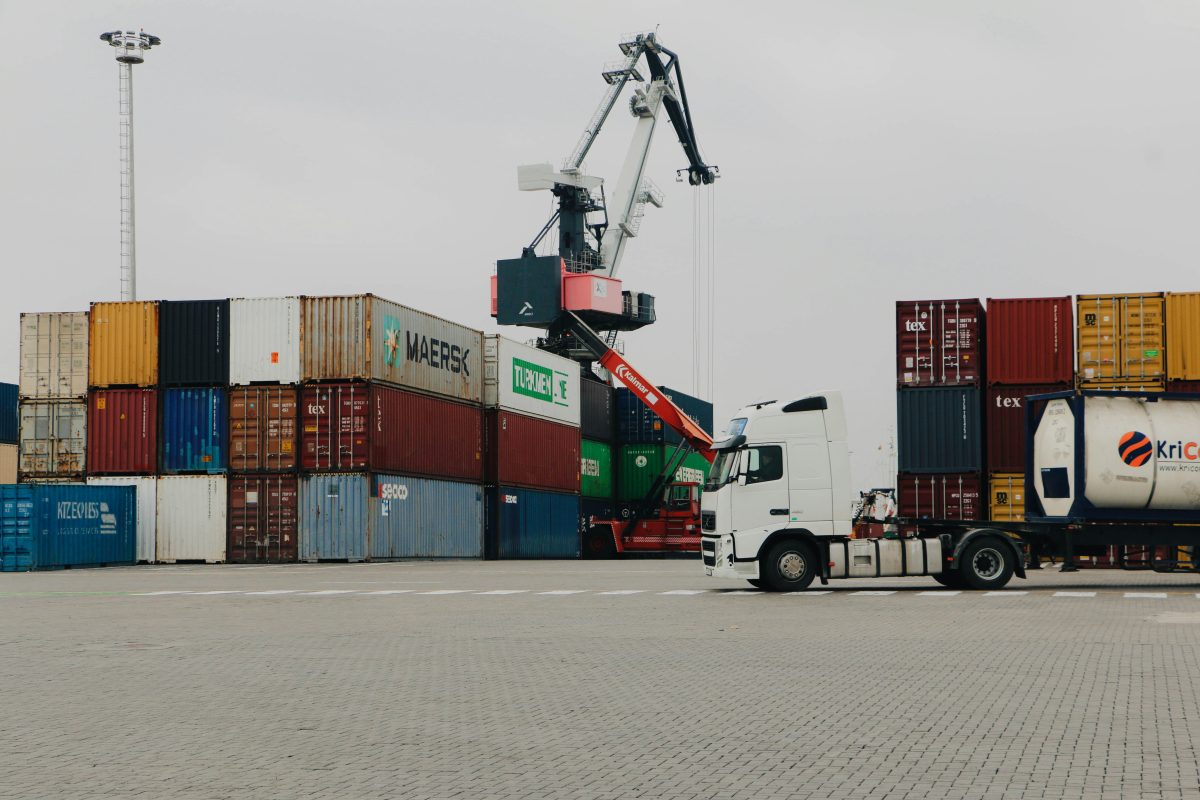
Küresel ticaretin ve yerel tedarik zincirlerinin en kritik halkası, malların bir noktadan diğerine güvenle taşınmasıdır. Karada, denizde, havada veya demir yolunda gerçekleştirilen tüm lojistik operasyonlar; hava koşulları, hırsızlık, kaza, doğal afetler ve aktarma aşamalarındaki riskler gibi pek çok belirsizlikle karşı karşıyadır. Bu noktada nakliyat sigortası, işletmelerin finansal varlıklarını koruyan en temel güvencelerin başında gelir. Tedarik zincirindeki herhangi bir aksama veya yük hasarı, sadece malın değerini değil, aynı zamanda müşteri ilişkilerini ve ticari itibarı da doğrudan zedeleyebilir.
Ancak nakliyat sigortası denildiğinde akla tek tip bir poliçe gelmemelidir. Taşınan emtianın türü, ambalaj şekli, taşıma modu ve güzergah gibi unsurlar, poliçenin kapsamını doğrudan etkiler. Ticari sözleşmelerde yer alan teslim şekilleri (Incoterms) ile sigorta poliçelerinin uyumlu olması, olası bir hasar durumunda hak kaybı yaşanmaması için hayati önem taşır. Bu rehberde, emtianın güvenliğini sağlamak amacıyla kullanılan enstitü yük klozlarını, ticari sözleşmelere etkilerini ve hasar anında dikkat edilmesi gereken teknik detayları kapsamlı bir şekilde inceleyeceğiz.
Lojistik operasyonlarında yük güvenliği, sadece nakliye firmasının sorumluluğunda olan bir süreç değildir. Göndericiden alıcıya kadar uzanan zincirde, malın depolanması, elleçlenmesi, konteynerlere yüklenmesi ve gümrük sahalarındaki bekletilmeleri sırasında da pek çok risk mevcuttur. Doğru bir nakliyat sigortası poliçesi, tüm bu süreçleri ve olası operasyonel kesintileri hesaba katarak tasarlanmalıdır. Poliçe teminatlarının belirlenmesinde, emtianın hassasiyeti ve piyasa değeri öncelikli kriterler olarak dikkate alınmalıdır.
Uluslararası taşımacılıkta malın güvenliği, lojistik maliyetlerinin hesaplanmasında önemli bir paya sahiptir. İşletmeler bütçe optimizasyonu yaparken sigorta maliyetlerini düşürme eğiliminde olabilmektedir. Ancak yetersiz teminatlarla yola çıkmak, ileride telafisi imkansız ticari krizlere kapı aralayabilir. Bu nedenle sigorta poliçesinin kapsamı belirlenirken sadece bugünkü navlun maliyetleri değil, olası kaza anındaki ikame maliyetleri de mutlaka hesaba katılmalıdır.
Nakliyat Sigortası: Enstitü Yük Klozları (A, B, C) Nedir?
Uluslararası deniz, kara ve hava taşımacılığında teminat kapsamını belirlemek için standartlaştırılmış kurallar bütünü kullanılır. Londra Sigortacılar Enstitüsü tarafından hazırlanan bu kurallar, Türkiye sigorta sektöründe de birebir uygulanır. Teminatlar genel olarak A, B ve C klozları şeklinde sınıflandırılır. Bu sınıflandırma, lojistik maliyetleri ile risk yönetimi arasında bir denge kurmak için kritik bir araçtır.
Bu klozlar, poliçenin teminat yapısını temelden değiştirir. Her poliçede bütün risklerin otomatik olarak teminat altında olduğunu söylemek sigorta tekniklerine aykırıdır. Poliçenin özel şartları ve seçilen kloz, teminatın sınırlarını çizer. İşletmelerin lojistik bütçesini optimize ederken eksik sigorta riskine düşmemesi için emtianın gerçek değerini ve maruz kalabileceği tehlikeleri doğru analiz etmesi gerekir. Doğru kloz seçimi yapılmadığı takdirde, işletmeler taşımacılık sırasında karşılaştıkları zararları poliçeden tahsil edemezler.
Nakliyat Sigortası: Enstitü Yük Klozu C
C klozu, en dar kapsamlı nakliyat sigortası teminatlarından biridir. Genellikle dökme yükler, kömür, hurda veya düşük hassasiyete sahip dayanıklı hammaddelerin taşınmasında tercih edilir. C klozunun temel özellikleri şunlardır:
- Sadece poliçede belirtilen ana taşıyıcı aracın (örneğin geminin) kaza yapması, yanması, alabora olması veya karaya oturması gibi büyük çaplı kazaları kapsar.
- Deprem, volkanik patlama veya yıldırım düşmesi sonucu deniz aracının zarar görmesi teminat altındadır.
- Genel avarya masrafları ve kurtarma giderleri poliçe şartlarına bağlı olarak karşılanabilir.
- Hırsızlık, su hasarları veya kısmi hasarların büyük bir bölümü bu klozun kapsamı dışındadır.
- Taşıma aracının devrilmesi veya raydan çıkması gibi kara nakliyatına özel ana kaza halleri poliçe şartlarına göre değerlendirilir.
- Müşterinin talebine göre poliçede belirtilmesi şartıyla ek teminatlar eklenebilir.
C klozunun maliyeti diğer klozlara göre daha düşüktür ancak sunduğu koruma alanı oldukça sınırlıdır. Bu nedenle, suya duyarlı veya hırsızlık riski yüksek olan değerli emtialar için kesinlikle tavsiye edilmez. Özellikle mamul ürünlerin taşınmasında C klozunun tercih edilmesi, olası kısmi hasarlarda işletmelerin sigorta tazminatı alamamasına neden olur.
Nakliyat Sigortası: Enstitü Yük Klozu B
B klozu, C klozuna kıyasla daha geniş bir güvence sunar. Orta seviyede risk barındıran emtialar için tercih edilen bu kloz, C klozunun sunduğu tüm ana kaza teminatlarını kapsamakla birlikte ek riskleri de barındırır:
- Deniz, göl veya nehir suyuna batma, yükleme veya boşaltma sırasında tüm ambalajın denize düşmesi gibi riskleri güvenceye alır.
- Deprem, sel veya heyelan gibi doğal afetler nedeniyle emtianın zarar görmesini poliçe şartlarına göre kapsama dahil eder.
- Gemiye, deniz veya nehir taşıma aracına deniz veya nehir sularının girmesi neticesinde oluşan hasarlar.
- Kantar veya liman operasyonlarında meydana gelen genel kayıp durumları poliçe şartlarına bağlı olarak ele alınır.
- Konteyner taşımacılığında denize düşen tüm ambalajlı kargoların uğradığı zararlar.
- Denizde taşınan yüklerin tahliyesi sırasında meydana gelen bazı spesifik kaza durumları.
B klozu, C klozuna göre daha geniş bir yelpaze sunsa da, All Risks seviyesindeki serbestliği sağlamaz. Bu sebeple orta riskli endüstriyel hammaddeler ve ambalajlı yapı malzemeleri için dengeli bir seçenek olarak öne çıkar. Poliçe sahibinin operasyonel risk profili incelenerek B klozunun yeterli olup olmadığına karar verilmelidir.
Nakliyat Sigortası: Enstitü Yük Klozu A (All Risks)
A klozu, piyasada bilinen adıyla “All Risks” yani Tüm Riskler Teminatı, en geniş kapsamlı nakliyat sigortası türüdür. Hassas cihazlar, elektronik eşyalar, gıda ürünleri ve değerli emtialar için sıklıkla tercih edilir:
- Poliçede açıkça istisna edilmeyen tüm dış ve ani olaylardan kaynaklanan ziya ve hasarları kapsar.
- Hırsızlık, eksik teslim, kötü niyetli hareketler, yağmurdan veya nemden kaynaklanan ani hasarlar poliçe limitleri dahilinde değerlendirilebilir.
- Yükleme, istifleme, aktarma ve boşaltma esnasında meydana gelen kaza ve düşme hasarları.
- Poliçe özel şartlarına göre eklenebilecek ek teminatlar ile operasyonel süreçler tam güvence altına alınabilir.
- Gıda taşımacılığında soğutucu sistem arızalarından kaynaklanan bozulma riskleri (şartların sağlanması halinde).
- Hassas teknolojik cihazların nakliyesi esnasında sarsıntı ve darbelere bağlı iç hasarlar.
A klozu “tüm riskler” adını taşımasına rağmen sınırsız değildir; poliçe metninde açıkça belirtilen istisnalar (örneğin ambalaj kusuru, hile, nükleer riskler) bu teminatın dışındadır. İşletmelerin bu klozu seçerken poliçe genel ve özel şartlarını dikkatlice okuması, hangi durumların teminat altında olduğunu netleştirmesi gerekir.
Nakliyat Sigortası: Ticari Sözleşmeler ve Kloz Seçimi
Lojistik operasyonlarında taraflar arası yapılan sözleşmeler, nakliyat sigortasının kim tarafından yaptırılacağını ve hangi kapsamda olması gerektiğini doğrudan etkiler. Örneğin, Incoterms kurallarından CIF (Cost, Insurance and Freight) teslim şekline göre satıcı, minimum teminatlı (genellikle C kloz) bir sigorta yaptırmakla yükümlüdür. Ancak alıcı, hassas bir ürün ithal ediyorsa bu durum ticari risk yaratabilir. Bu yüzden ticari sözleşme aşamasında sigorta detaylarının netleştirilmesi şarttır.
Ticari sözleşmelerde kloz seçimi yapılırken dikkat edilmesi gereken noktalar şunlardır:
- Alıcı ve satıcı arasındaki sözleşmede sigortanın hangi klozla (A, B veya C) yapılacağı açıkça belirtilmelidir.
- Emtianın niteliği göz önünde bulundurulmalıdır. Hassas makineler için C kloz seçilmesi, ticari uyuşmazlıklara ve telafisi güç zararlara yol açabilir.
- Poliçenin başlangıç ve bitiş süreleri (depodan depoya kuralı) sözleşmedeki risk transfer noktalarıyla örtüşmelidir.
- Aktarma durumları ve ara depolamalar poliçe özel şartlarında ayrıca değerlendirilmelidir.
- Sigorta bedelinin ticari faturadaki mal bedelini, navlunu ve kar marjını (genellikle %10 fazlası ile) kapsayacak şekilde hesaplanması gerekir.
- Uluslararası sevkiyatlarda döviz kuru dalgalanmalarına karşı sigorta bedelinin para birimi doğru tespit edilmelidir.
Ticari sözleşmelerdeki bu detaylar ihmal edildiğinde, yük hasar gördüğünde taraflar arasında hukuki ihtilaflar doğmaktadır. Özellikle sigorta bedelinin eksik beyan edilmesi (eksik sigorta), hasar anında oransal kuralın uygulanmasına ve tazminatın eksik ödenmesine yol açabilir. Uluslararası ve yurt içi yük taşımalarında oluşabilecek risklere karşı daha kapsamlı güvence sağlamak için Nakliyat Sigortası seçeneklerini inceleyebilirsiniz.
Nakliyat Sigortası: Hasar Anında Dikkat Edilmesi Gerekenler
Nakliyat sigortası poliçesi elinizde olsa dahi, hasar anında izlenen prosedürler tazminat ödeme sürecini doğrudan etkiler. Sigorta şirketinin veya eksperin inceleme yapabilmesi için bazı hukuki ve pratik adımların zamanında atılması şarttır. Hasar yönetimi, lojistik operasyonlarında finansal kaybı en aza indiren en kritik aşamadır.
| Hasar Türü | Yapılması Gereken İlk İşlem | Gerekli Belgeler |
| Eksik / Hasarlı Teslim | Tutanak Tutulması | Rezervasyon Kaydı, Teslim Tutanağı |
| Çalınma / Kayıp | Resmi Makamlara Bildirim | Karakol Tutanağı, İhbarname |
| Taşıma Kazası | Fotoğraflama ve Hasar Tespiti | Kaza Raporu, Sevk İrsaliyesi |
Hasar anında atılması gereken temel adımlar şunlardır:
- Malzemeler teslim alındığı anda dış ambalaj kontrol edilmeli, şüpheli durumlarda mutlaka hasar tutanağı (rezervasyon zaptı) tutulmalıdır.
- Taşıyıcı firmaya (nakliyeciye) yasal süreler içinde resmi ihbar gönderilmeli ve sorumluluk kayıt altına alınmalıdır.
- Hasarın boyutu ve cinsi fotoğraflarla belgelenmeli, sigorta şirketi veya yetkili eksper inceleme yapana kadar hasarlı mallar atılmamalıdır.
- Zaman kaybetmeden sigorta şirketine veya sigorta acentesine yazılı hasar ihbarında bulunulmalıdır.
- Hasar ödemesinin her durumda kesin olduğunu söylemek doğru değildir; poliçe şartları, muafiyetler ve istisnalar eksper raporu doğrultusunda değerlendirilir.
- Hasarın azaltılması için (kurtarma masrafları dahil) makul tedbirler alınmalı, bu masraflar sigorta şirketine bildirilmelidir.
- Eksper incelemesi tamamlanana kadar hasarlı malların yeri değiştirilmemeli ve imha edilmemelidir.
Hasar süreçlerinde yapılan en yaygın hatalardan biri, taşıyıcıya zamanında ihbar gönderilmemesidir. Nakliyeciye karşı yasal hak düşürücü süreler kaçırıldığında, sigorta şirketi de rücu hakkını kaybedeceği için tazminat ödemesinde sorunlar yaşanabilir. Bu nedenle lojistik departmanlarının hasar prosedürlerine hakim olması gerekir.
Nakliyat sigortasının kapsamı ve taşınma sırasında eşyaların hangi risklere karşı güvence altına alındığı hakkında daha fazla bilgi için Nakliyat Sigortası: Eşyalarınızı Güvence Altına Almanın Akıllı Yolu başlıklı yazımıza göz atabilirsiniz
Nakliyat Sigortası: İstisnai Durumlar ve Risk Yönetimi
Her sigorta poliçesinde olduğu gibi nakliyat sigortalarında da bazı durumlar teminat kapsamı dışındadır. Bu istisnalar poliçeden poliçeye küçük değişiklikler gösterse de genel olarak şu başlıkları kapsar:
- Yetersiz veya kusurlu ambalajlamadan kaynaklanan zararlar genellikle kapsam dışındadır.
- Taşıyan tarafın kasıtlı eylemleri veya ağır kusurları sigorta teminatı ile korunmaz.
- Emtianın kendi doğal özelliklerinden (fire, doğal bozulma, çürüme) kaynaklanan kayıplar istisna kabul edilir.
- Savaş, nükleer riskler ve nükleer silah etkileri standart klozların temel istisnaları arasındadır.
- Gecikmeden kaynaklanan maliyetler ve gelir kayıpları aksi belirtilmediği sürece kapsam dışındadır.
- Poliçede belirtilen coğrafi sınırların dışına çıkılması durumunda meydana gelen hasarlar teminat dışı kalabilir.
Bu tür risklerin yönetilmesi ve ticari operasyonların güvence altına alınması için doğru poliçe yapısının kurulması gerekir. İşletmelerin kendi operasyonel risk profillerine uygun sigorta çözümleri tercih etmesi, olası krizlerin önüne geçecektir. Sigorta poliçelerinin her yıl güncellenen lojistik rotalara göre gözden geçirilmesi, kurumsal risk yönetimi açısından büyük önem taşır.
Resmi ve güvenilir bilgi kaynakları: SEDDK | Türkiye Sigorta Birliği
Sık Sorulan Sorular
Nakliyat sigortası hangi taşıma türlerini kapsar?
Nakliyat sigortası kara, deniz, hava ve demir yolu taşımacılığının tamamını kapsayabilir. Poliçe kapsamı, taşınan emtianın türüne ve seçilen taşıma moduna göre özel olarak düzenlenir.
Enstitü Yük Klozu A ile C arasındaki temel fark nedir?
Kloz A geniş kapsamlı (all risks) koruma sağlarken, Kloz C yalnızca ana taşıyıcı aracın büyük kazaları gibi dar ve sınırlı riskleri teminat altına alır.
Hasar anında sigorta şirketine bildirim süresi ne kadardır?
Hasar tespit edildiği anda en kısa sürede, genellikle yasal ve poliçede belirtilen süreler içinde (genellikle birkaç gün içinde) sigorta şirketine yazılı ihbarda bulunulmalıdır.
Ambalaj hatasından kaynaklanan hasarlar nakliyat sigortası ile ödenir mi?
Yetersiz veya kusurlu ambalajlamadan kaynaklanan zararlar standart poliçe istisnaları arasında yer alır ve kural olarak teminat dışıdır.
Ticari sözleşmelerde sigorta sorumluluğu kime aittir?
Sigorta sorumluluğu taraflar arasında yapılan sözleşmelere ve Incoterms (teslim şekilleri) kurallarına göre alıcı veya satıcı arasında değişiklik gösterir.
Lojistik operasyonlarınızın risklerini doğru analiz etmek ve emtianız için en uygun nakliyat sigortası çözümünü belirlemek adına uzman sigorta danışmanlarımızla hemen iletişime geçebilirsiniz.
Sigorta tekliflerinizi karşılaştırın ve size en uygun seçenekleri bulun!
Kasko
Araç kasko sigortanızı en uygun fiyatlarla alın.
Teklif AlTrafik Sigortası
Zorunlu trafik sigortasını en iyi fiyatlarla alın.
Teklif AlDeprem Sigortası
DASK ile evinizi depreme karşı güvence altına alın.
Teklif AlSağlık Sigortası
Sağlık sigortası ile kendinizi ve ailenizi güvenceye alın.
Teklif Alİşyeri Sigortası
İşyeri sigortası ile işletmenizi güvenceye alın.
Teklif Al