
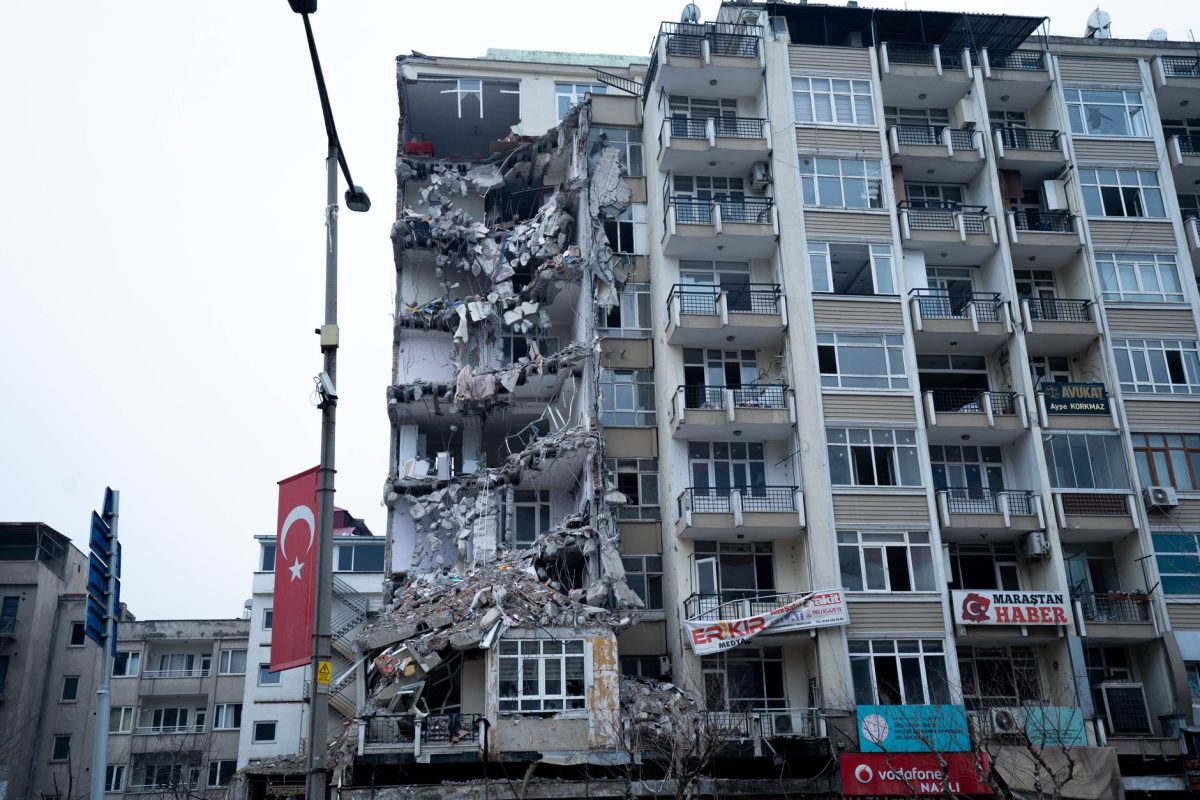
DASK sigortası, Türkiye’deki tüm meskenleri deprem riskine karşı güvence altına alan yasal bir zorunluluktur. 6305 sayılı Afet Sigortaları Kanunu kapsamında işletilen bu sistem, deprem ve depremin doğrudan yol açtığı yangın, infilak, tsunami ve yer kayması hasarlarını belirli limitler dahilinde nakit olarak karşılar. Ancak DASK yalnızca binanın yapısını güvence altına alır; evdeki eşyaları, kira kaybını veya deprem dışı riskleri kapsamaz. Bu rehberde, DASK sigortasının ne zaman zorunlu olduğunu, 2026 güncel limitlerini ve hangi riskleri kapsamadığını net biçimde açıklıyoruz.
DASK (Zorunlu Deprem Sigortası) Nedir?
DASK, açılımı Doğal Afet Sigortaları Kurumu, Türkiye’deki tüm meskenleri deprem tehlikesine karşı koruyan zorunlu bir sigorta sistemidir. 17 Ağustos 1999 Marmara depreminin ardından, depremlerin konutlarda yarattığı maddi zararları teminat altına almak amacıyla hayata geçirilmiştir. Sistem, kamu tüzel kişiliğine sahip ve kar amacı gütmeyen Doğal Afet Sigortaları Kurumu tarafından yönetilir; poliçeler ise DASK nam ve hesabına yetkili sigorta şirketleri, acenteleri ve banka şubeleri tarafından düzenlenir.
DASK sigortasının temel amacı üç yönlüdür:
- Deprem sonrası oluşabilecek yapısal hasarları karşılamak
- Devletin afet sonrası yükünü hafifletmek
- Konut sahiplerine hızlı maddi destek sağlamak
DASK, yalnızca deprem sarsıntısını değil, depremin doğrudan yol açtığı yangın, infilak (patlama), tsunami ve yer kayması gibi ikincil riskleri de teminat kapsamına alır. Ancak burada dikkat edilmesi gereken kritik bir nokta vardır: DASK binanın yapısını güvence altına alır, evdeki eşyaları değil. Bu ayrım, DASK ile konut sigortası arasındaki en temel farktır ve poliçe alırken en çok karıştırılan noktadır. Konut sigortasının ne işe yaradığını ayrı yazımızda detaylıca inceleyebilirsiniz.
DASK Teminat Kapsamındaki Bina Bölümleri
DASK poliçesi, binanın aşağıdaki yapısal bölümlerini bir arada ya da ayrı ayrı teminat altına alır:
- Temeller
- Ana duvarlar ve bağımsız bölümleri ayıran ortak duvarlar
- Bahçe duvarları ve istinat duvarları
- Tavan ve tabanlar
- Merdivenler, asansörler, sahanlıklar ve koridorlar
- Çatılar ve bacalar
- Yapının benzer nitelikteki tamamlayıcı bölümleri
Yani binanız tamamen ya da kısmi olarak zarar görmüş olsa da, yapısal bölümlerdeki hasarlar DASK teminat kapsamındadır. Binanın iç dekorasyonu, boyası, mutfak dolapları veya beyaz eşyalar ise kapsam dışındadır.
DASK Ne Zaman ve Kimler İçin Zorunludur?
DASK sigortası, Türkiye’de belediye sınırları içinde kalan tüm meskenler için yasal zorunluluktur. Bu zorunluluk, 6305 sayılı Afet Sigortaları Kanunu‘nun 10. ve 11. maddeleriyle düzenlenmiştir. Kanun’un 11. maddesi, su ve elektrik abonelik işlemlerinde DASK poliçesinin ilgili kuruluşça kontrol edilmesini şart koşar. Poliçe olmadan tapu devri, abonelik tesis edilmesi veya konut kredisi kullanımı tamamlanamaz.
DASK’ın Aranması Gereken Üç Temel İşlem
Yeni bir ev aldığınızda veya taşındığınızda karşınıza çıkan işlemlerin başında DASK poliçesi ibrazı gelir. DASK poliçesi olmadan tamamlanamayan başlıca işlemler şunlardır:
1. Tapu devri işlemleri: Bir konutun mülkiyetinin el değiştirmesi durumunda, tapu dairesi geçerli bir DASK poliçesi ibraz edilmeden devri gerçekleştirmez. Hem alıcının hem satıcının poliçe geçerliliğini kontrol etmesi gerekir. DASK olmadan tapu devri yapılamaz.
2. Su, elektrik ve doğalgaz abonelikleri: Konutun elektrik, su veya doğalgaz abonelik tesis işlemlerinde ve abone değişikliklerinde ilgili kurum, DASK poliçesinin varlığını sorgular. Poliçe elektronik ortamda, dask.gov.tr üzerinden veya poliçe aslı ile teyit edilir. Sorgulama yapılmadan abonelik işlemi tamamlanamaz.
3. Konut kredisi kullanımı: Bankalar, konut kredisi kullandırdıkları müşteriler için DASK poliçesi düzenler ve kredi vadesi boyunca poliçeyi her yıl yeniler. Kredi onayı öncesinde de geçerli bir DASK poliçesi olması şarttır. Yeni ev alırken yaşadığınız bu süreci DASK zorunluluğu rehberimizden adım adım takip edebilirsiniz.
DASK Hangi Konutlar İçin Zorunludur?
634 sayılı Kat Mülkiyeti Kanunu kapsamında aşağıdaki yapılar DASK zorunluluğuna tabidir:
- Kat mülkiyetine veya kat irtifakına konu meskenler (daireler)
- Tapuya kayıtlı ve özel mülkiyete tabi taşınmazlar üzerinde mesken olarak inşa edilmiş binalar
- Bu binaların içinde yer alan ve ticarethane, büro olarak kullanılan bağımsız bölümler
- Doğal afetler nedeniyle Devlet tarafından yaptırılan veya sağlanan kredi ile yapılan meskenler
DASK Zorunluluğu Olmayan Yapılar
Aşağıdaki yapılar Zorunlu Deprem Sigortası kapsamı dışındadır:
- Köy yerleşim alanlarında yapılan binalar (köy nüfusuna kayıtlı ve köyde sürekli oturanlarca yapılan)
- Kamu kuruluşlarına ait binalar
- Tamamı ikamet dışı amaçlarla kullanılan binalar (tapu kaydında kullanım şekli mesken olmayanlar)
- İnşası henüz tamamlanmamış yapılar
✅ İpucu: Köy yerleşim alanlarındaki binalar için DASK zorunluluğu olmasa da, deprem riski göz önüne alındığında ihtiyari deprem sigortası yaptırmak mantıklı bir önlemdir.
Kiracılar DASK Yaptırabilir mi?
Evet, kiracılar da DASK poliçesi düzenleyebilir. Bu durumda kiracı poliçede “sigorta ettiren” olarak, malik ise “sigortalı” olarak yer alır. Kiracının ödediği prim, malikten tahsil edilebilir veya kiradan mahsup edilebilir. Kiracı olarak taşındığınız evde DASK poliçesi yoksa, su ve elektrik aboneliği alabilmek için poliçeyi sizin yaptırmanız gerekebilir. Kiracı olarak konut sigortası yaptırıp yaptıramayacağınızı da ayrı yazımızdan öğrenebilirsiniz.
2026 DASK Sigortası Kapsamı ve Limitleri
DASK primleri ve teminat tutarları, Zorunlu Deprem Sigortası Tarife ve Talimatı‘nda belirlenen kurallara göre hesaplanır. 31 Aralık 2025 tarihli ve 33124 sayılı Resmi Gazete’de yayımlanan tarife, sigorta bedeli ve azami teminat tutarını belirler. Bu tutarlar her ay, TÜİK tarafından açıklanan Yurt İçi Üretici Fiyat Endeksi (ÜFE) aylık değişim oranına göre endekslenerek güncellenir.
Aşağıdaki tablo, 1 Ağustos 2026 itibarıyla geçerli olan güncel DASK limitlerini ve temel hesaplama kriterlerini özetlemektedir:
| Bilgi | Detay (1 Ağustos 2026) |
|---|---|
| Azami Teminat Tutarı | 2.451.062 TL |
| Betonarme Metrekare Bedeli | 11.562 TL |
| Diğer Yapı Metrekare Bedeli | 7.708 TL |
| Muafiyet | Sigorta bedelinin %2’si (her 72 saatlik dönem için) |
| Poliçe Süresi | 1 yıl (her yıl yenilenmelidir) |
| Yenileme İndirimi | %20 (vade bitiminden sonra 30 gün içinde yenilenirse) |
| 2000 Öncesi Bina Sürprimi | %10 artış |
| 3 ve Altı Katlı Bina İndirimi | %10 indirim |
| 8 ve Üzeri Katlı Bina Sürprimi | %10 artış |
| 2000 Öncesi İndirimi | Uygulanmaz (yalnızca %10 sürprim) |
Tablodaki metrekare bedelleri ve azami teminat tutarı, her ay ÜFE endeksine göre güncellenir. Bu nedenle poliçe başlangıç tarihiniz, sigorta bedelinizi ve prim tutarınızı doğrudan etkiler. Fiyatlar yalnızca bilgilendirme amaçlıdır; gerçek priminiz teklif aşamasında netleşir.
Sigorta Bedeli Nasıl Hesaplanır?
DASK’ta sigorta bedeli, konutun yapı tarzına göre belirlenen metrekare birim maliyeti ile konutun brüt yüzölçümünün çarpımı sonucu bulunur. Ancak bu bedel, tarifeyle belirlenen azami teminat tutarını geçemez.
Örneğin, 100 metrekare betonarme bir konut için 1 Ağustos 2026 itibarıyla sigorta bedeli şu şekilde hesaplanır: 100 m² × 11.562 TL = 1.156.200 TL. Bu tutar azami teminat olan 2.451.062 TL’nin altında kaldığı için, poliçedeki teminat tutarı bu bedel üzerinden geçerli olur.
Prim Hesabını Etkileyen Faktörler
DASK prim tutarı, sigorta bedeli ile risk grubuna ve yapı tarzına göre belirlenen tarife fiyatının çarpımıyla bulunur. Prim tutarını etkileyen temel unsurlar şunlardır:
- Deprem risk grubu: Türkiye 7 deprem risk grubuna ayrılmıştır. Birinci grup en yüksek riski, yedinci grup ise en düşük riski temsil eder.
- Yapı tarzı: Betonarme ve diğer yapılar için farklı tarife fiyatları uygulanır. Betonarme yapılar için prim daha düşüktür.
- Bina yaşı: İnşaat ruhsat yılı 2000 öncesi olan binalarda tarife fiyatı %10 oranında artırılır.
- Kat sayısı: Zemin üstü toplam kat sayısı 3 veya daha az olan binalarda %10 indirim, 8 ve üzeri katlı binalarda ise %10 artış uygulanır.
- Yenileme indirimi: Poliçe süresi dolmadan 30 gün içinde yenilenmesi durumunda %20 indirim uygulanır.
Bu indirimler ve sürprimler birbirleriyle toplanarak uygulanır. Örneğin, 2000 öncesi ve 8 katlı bir betonarme binada hem %10 bina yaşı sürprimi hem %10 kat sayısı sürprimi uygulanır. Toplu sigortalarda (en az sekiz bağımsız bölüm içeren apartman ve siteler) ek indirimler de söz konusu olabilir.
Muafiyet Uygulaması
DASK’ta her bir hasarda sigorta bedelinin %2’si oranında tenzili muafiyet uygulanır. Yani DASK, muafiyet tutarını aşan hasarı karşılar. Örneğin, 1.000.000 TL sigorta bedeline sahip bir konutta muafiyet tutarı 20.000 TL’dir; DASK bu tutarın üzerindeki hasarı öder. Muafiyet açısından her 72 saatlik dönem bir hasar sayılır.
Azami Teminatı Aşan Durumlar
DASK poliçenizin azami teminat tutarını aşan zararlar için, DASK poliçeniz geçerli olduğu sürece sigorta şirketleri tarafından ihtiyari deprem sigortası yaptırılabilir. Bu, konutunuzun yeniden yapım değerinin DASK sigorta bedelinden yüksek olduğu durumlarda ek koruma sağlar. Yeni ev alanların hangi sigortaları yaptırması gerektiği hakkında daha geniş bilgi için sigorta rehberimizi inceleyebilirsiniz.
DASK’ın Kapsamadığı Riskler
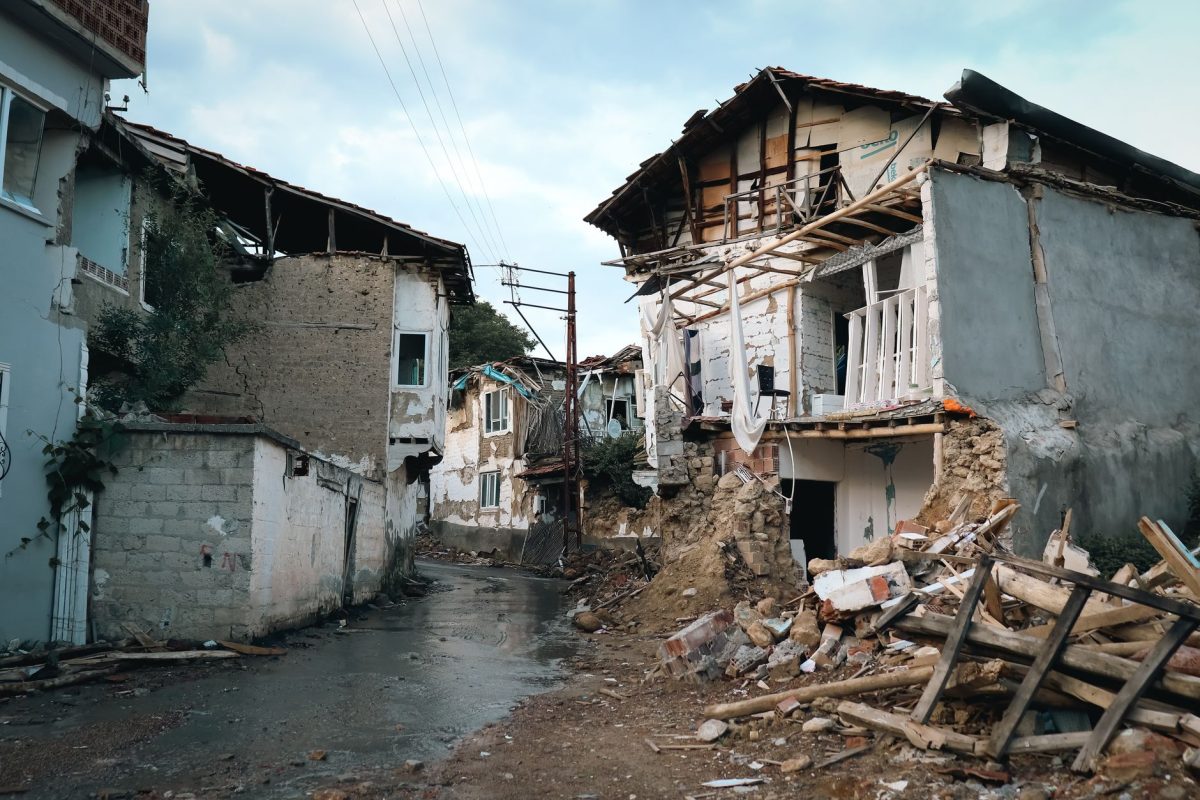
DASK’ın en çok yanlış anlaşılan tarafı, kapsam dışı risklerdir. “Deprem sigortam var, evim güvende” düşüncesi, DASK’ın kapsamadığı hasar türleri bilinmediğinde yanıltıcı olabilir. DASK yalnızca deprem ve depremin doğrudan neden olduğu yangın, infilak, tsunami ve yer kaymasını karşılar. Deprem dışı yangın, hırsızlık, su baskını, sel, fırtına ve dolu gibi riskler DASK kapsamında değildir.
Ayrıca DASK, binanın yapısını güvence altına alır ama evdeki eşyaları, kira kaybını, enkaz kaldırma masraflarını, alternatif ikametgah giderlerini ve dolaylı zararları karşılamaz. Bedeni zararlar, vefat ve manevi tazminat talepleri de kapsam dışındadır. İşte bu noktada konut sigortası devreye girer.
DASK ile Konut Sigortası: İkisi Birlikte Gerekli
DASK, yalnızca binanın deprem kaynaklı yapısal hasarlarını karşılar. Konut sigortası ise DASK’ın kapsamadığı eşya, yangın, hırsızlık, su baskını, cam kırılması, fırtına ve daha birçok riski teminat altına alır. En kapsamlı koruma için DASK ve konut sigortasının birlikte yaptırılması önerilir.
| Özellik | DASK | Konut Sigortası |
|---|---|---|
| Zorunluluk | Zorunlu | İsteğe bağlı |
| Kapsanan riskler | Deprem ve deprem kaynaklı yangın, infilak, tsunami, yer kayması | Yangın, hırsızlık, su baskını, fırtına, dolu ve daha fazlası |
| Güvence altına alınan | Yalnızca bina yapısı | Bina ve eşya |
| Eşya teminatı | Yok | Var |
| Kira kaybı | Kapsamaz | Poliyeye eklenebilir |
| Enkaz kaldırma | Kapsamaz | Poliyeye eklenebilir |
DASK poliçesi olmayan konutların karşılaştığı riskler hakkında daha fazla bilgi edinmek için DASK poliçesi olmayan konutlar için riskler yazımızı inceleyebilirsiniz.
DASK Poliçenizi Sorgulayın
DASK poliçenizin geçerliliğini kontrol etmek için dask.gov.tr üzerinden poliçe sorgulama yapabilirsiniz. Poliçe numaranız ve T.C. kimlik numaranızla saniyeler içinde poliçe bilgilerinizi teyit edebilirsiniz. Tapu devri veya abonelik işlemlerinden önce poliçenizin geçerli olduğundan emin olmanız, süreçte aksama yaşamamanız için önemlidir. Poliçe süresi dolmuş bir DASK, resmi işlemlerde geçerli kabul edilmez.
DASK, eviniz için atılması gereken ilk adımdır. Ancak deprem dışı risklere karşı da korunmak istiyorsanız, konut sigortası tekliflerini karşılaştırmak en doğru yaklaşımdır. Eniyi Teklif olarak, birden fazla sigorta şirketinin konut sigortası teklifini tek çatı altında karşılaştırmanıza yardımcı oluyoruz. Hemen online teklif alın ve eviniz için en uygun koruma paketini dakikalar içinde oluşturun.
Unutmayın, eviniz değerli bir yatırım ve doğru sigorta ürünleriyle bu yatırımı güvence altına almak sizin elinizde.
Frequently Asked Questions
DASK deprem dışı yangın hasarlarını karşılar mı?
Hayır. DASK yalnızca deprem ve depremin doğrudan neden olduğu yangın, infilak, tsunami ve yer kayması hasarlarını karşılar. Deprem dışı bir nedenle çıkan yangın hasarları teminat kapsamı dışındadır. Bu tür hasarlar için konut sigortası yaptırmanız gerekir.
DASK ev eşyalarını kapsar mı?
Hayır. DASK yalnızca binanın yapısal bölümlerini güvence altına alır. Mobilya, beyaz eşya, elektronik cihazlar ve diğer taşınabilir eşyalar teminat kapsamı dışındadır. Eşya koruması için konut sigortası poliçesi düzenlenmelidir.
DASK hırsızlık ve su baskını hasarlarını öder mi?
Hayır. Hırsızlık, su baskını, sel, fırtına ve dolu gibi riskler DASK kapsamında değildir. Bu risklere karşı koruma sağlamak için ihtiyari konut sigortası yaptırmanız gerekir.
DASK kira kaybı ve enkaz kaldırma masraflarını karşılar mı?
Hayır. Kira mahrumiyeti, alternatif ikametgah masrafları, iş durması ve enkaz kaldırma giderleri DASK teminat kapsamı dışındadır. Bu tür dolaylı zararlar için konut sigortası ek teminatları değerlendirilmelidir.
DASK poliçesini kiracı yaptırabilir mi?
Evet. Kiracılar da DASK poliçesi düzenleyebilir. Bu durumda kiracı poliçede sigorta ettiren olarak, malik ise sigortalı olarak yer alır. Ödenen prim, malikten tahsil edilebilir veya kiradan mahsup edilebilir.
Sigorta tekliflerinizi karşılaştırın ve size en uygun seçenekleri bulun!
Kasko
Araç kasko sigortanızı en uygun fiyatlarla alın.
Teklif AlTrafik Sigortası
Zorunlu trafik sigortasını en iyi fiyatlarla alın.
Teklif AlDeprem Sigortası
DASK ile evinizi depreme karşı güvence altına alın.
Teklif AlSağlık Sigortası
Sağlık sigortası ile kendinizi ve ailenizi güvenceye alın.
Teklif Alİşyeri Sigortası
İşyeri sigortası ile işletmenizi güvenceye alın.
Teklif Al