
En uygun kasko teklifi, yalnızca en düşük primli poliçe değil, ihtiyacınıza en uygun teminatı en rekabetçi fiyata sunan poliçedir. Araç sahibi olarak her yıl yenileme döneminde onlarca farklı teklif alabilir, ancak hangisinin gerçekten değerli olduğunu ayırt etmek için bazı temel adımları izlemek gerekir. Bu rehber, o adımları net biçimde sıralar.
- Neden Birden Fazla Kasko Teklifi Karşılaştırmalısınız?
- En Uygun Kasko Teklifini Bulmak İçin Adım Adım Ne Yapmalısınız?
- Teklifi Değerlendirirken Hangi Teminatları Kontrol Etmelisiniz?
- Sıkça Sorulan Sorular
Neden Birden Fazla Kasko Teklifi Karşılaştırmalısınız?
Tek bir sigorta şirketinden alınan teklifle yetinmek, aracınız için ödediğiniz primin gerçekten rekabetçi olup olmadığını anlamanızı engeller. Kasko primini belirleyen etkenler; aracın markası, modeli, hasarsızlık indirimi, sürücü yaşı ve seçilen teminat paketi gibi değişkenlerden oluşur. Bu değişkenlerin her sigorta şirketinde farklı ağırlıklandırılması, iki benzer araç için primler arasında ciddi farklar yaratabilir.
Hasarsızlık indirimi (no-claim discount), hasar yapmadan geçirilen her poliçe yılı için primin düşürülmesi anlamına gelir. Türkiye’de bu indirim kademeli olarak uygulanır ve düzenli indirim birikimi uzun vadede önemli bir tasarruf sağlar. Bununla birlikte, indirim oranları şirketten şirkete farklılık gösterir; bu nedenle yalnızca mevcut şirketinizde kalmak her zaman en avantajlı seçenek olmayabilir.
Birden fazla teklif almak aynı zamanda size pazarlık gücü de tanır. Rakip teklifleri görmek, mevcut sigortacınızla daha iyi koşullarda anlaşmanızı kolaylaştırır. Kasko sigortası karşılaştırma araçları sayesinde bu süreci dakikalar içinde tamamlamak mümkündür.
Birden fazla teklifi yan yana görmeden imzalanan her kasko poliçesi, bütçenizi gereksiz yere zorlama riskini taşır.
En Uygun Kasko Teklifini Bulmak İçin Adım Adım Ne Yapmalısınız?
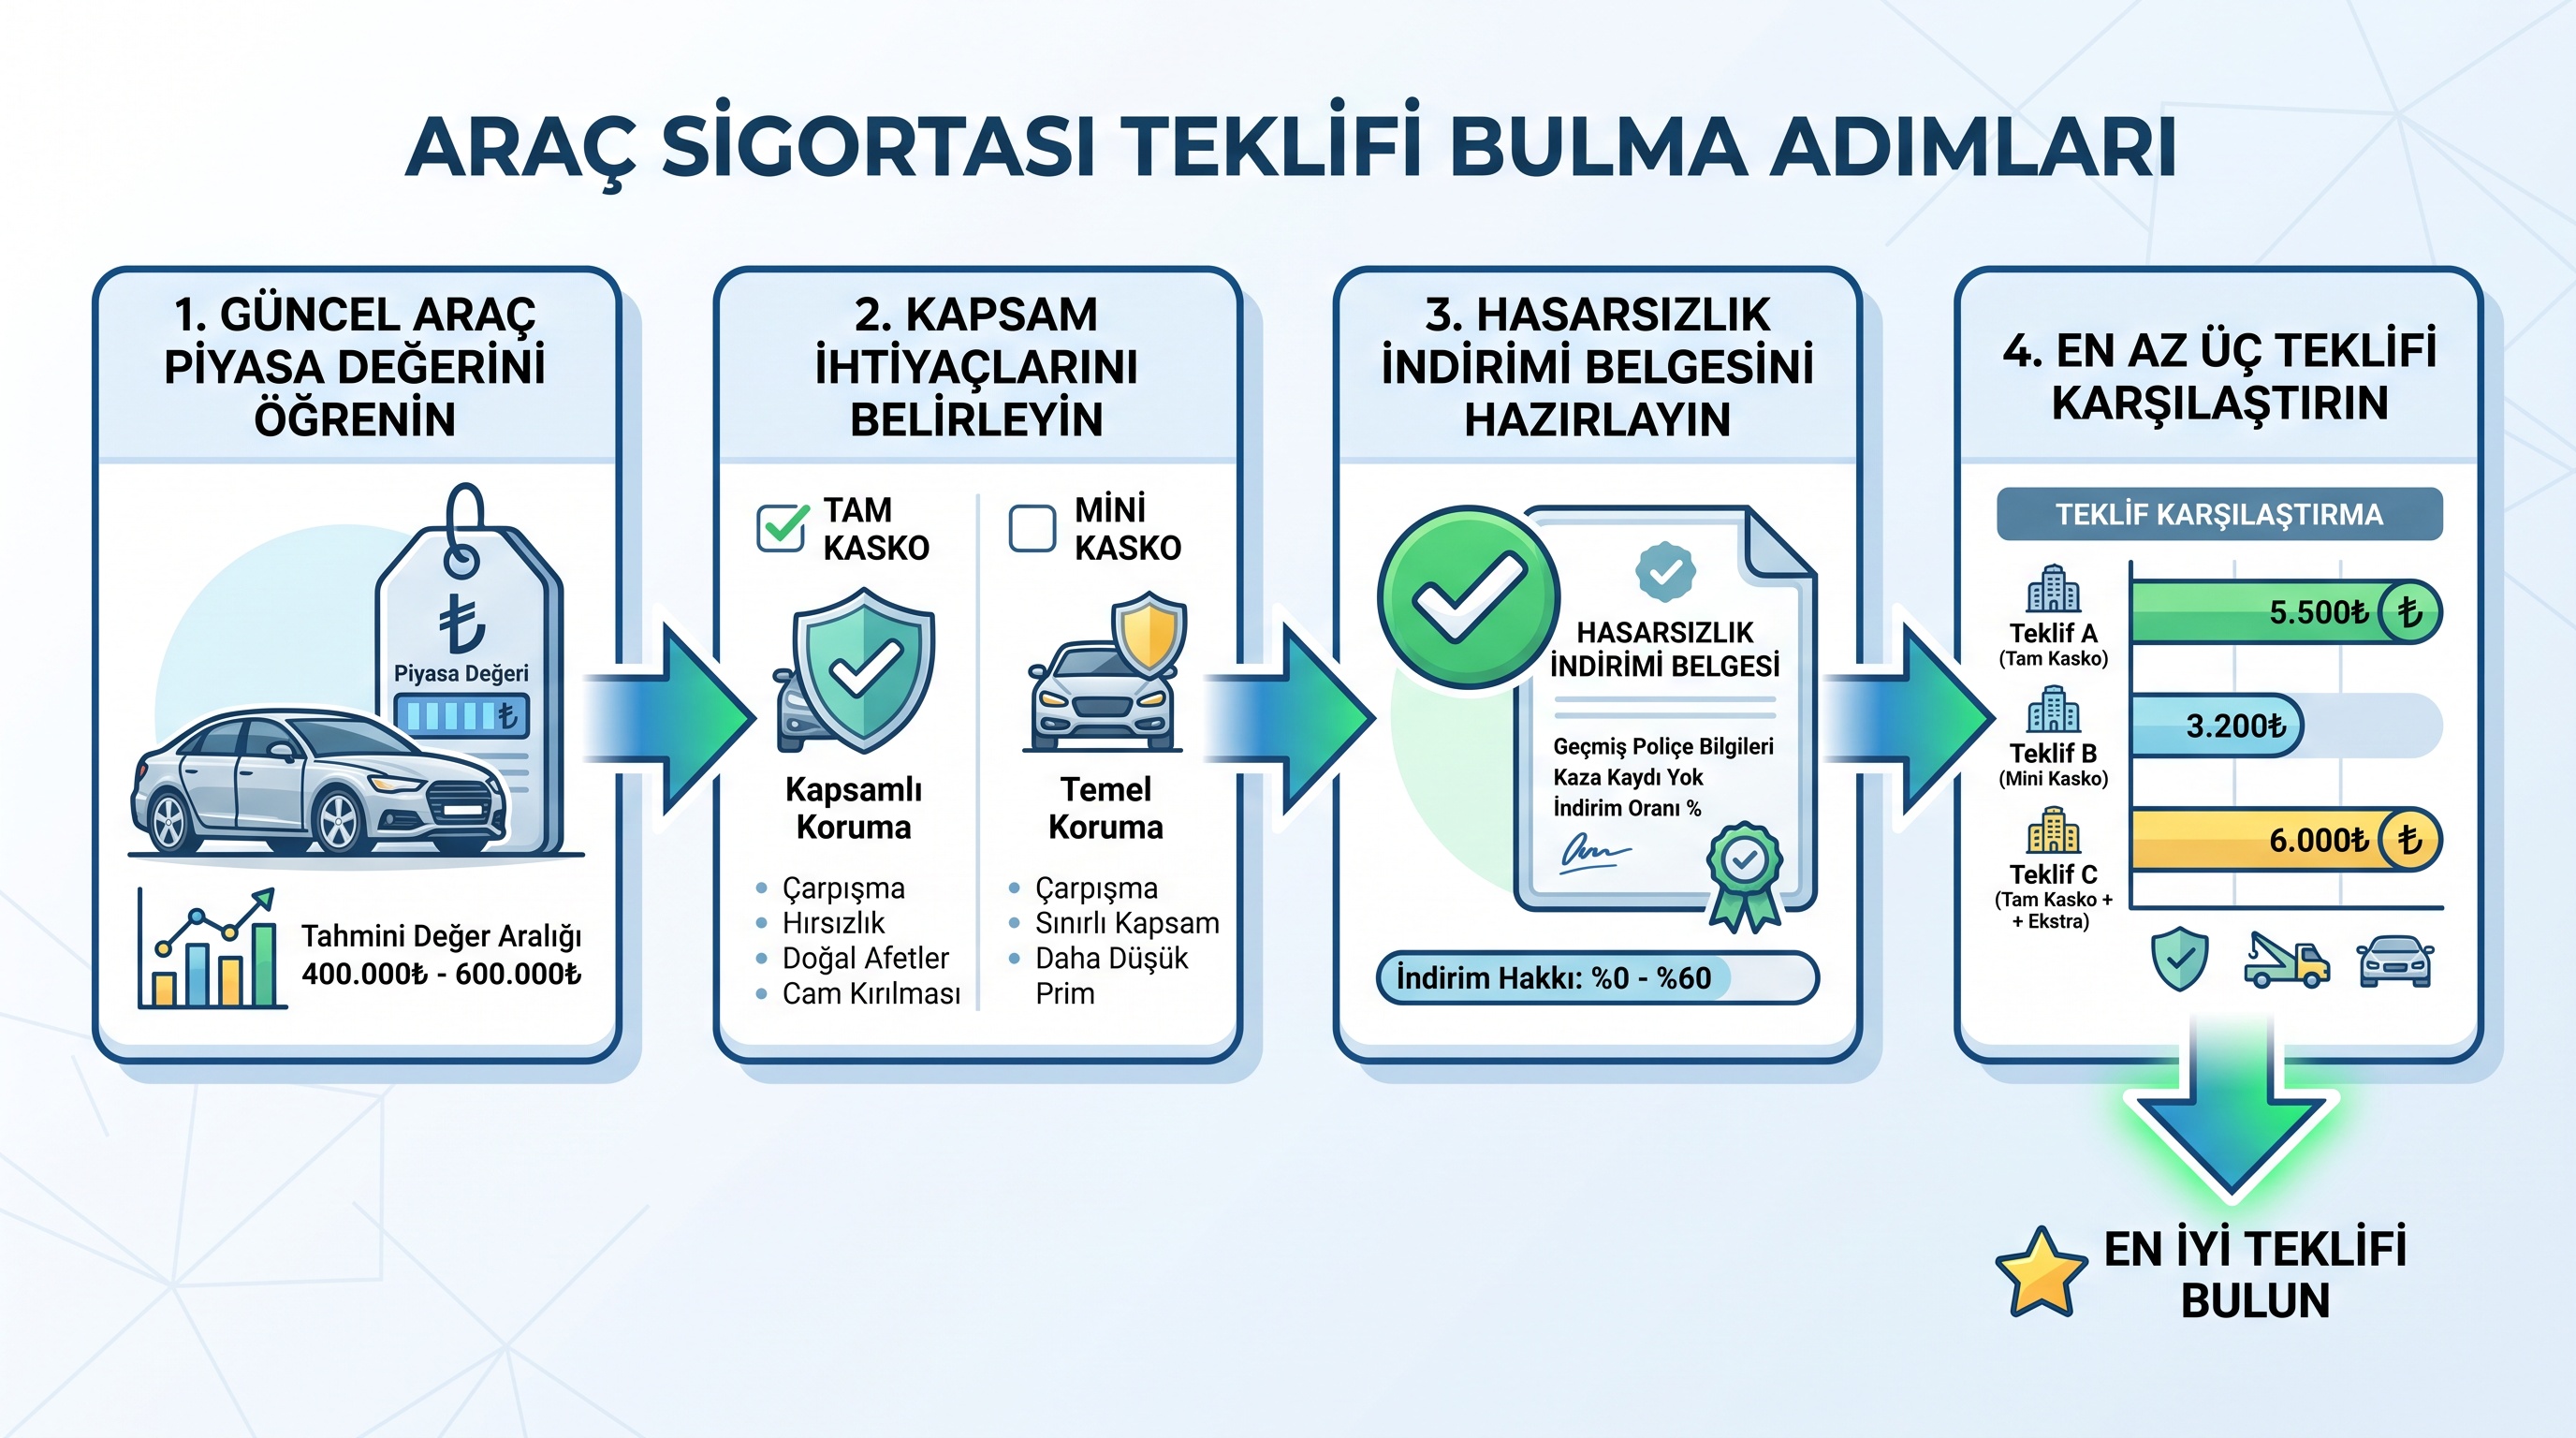
En uygun kasko teklifini bulmak, doğru sırayla atılan birkaç somut adımdan ibarettir. Aşağıdaki adımları eksiksiz uygulayarak hem zaman kazanır hem de gereksiz prim ödemekten kaçınırsınız.
- Aracınızın güncel piyasa değerini öğrenin. Kasko poliçeleri genellikle aracın piyasa değeri üzerinden düzenlenir. Kasko değerinin altında kalan bir poliçe, hasar anında yetersiz tazminat almanıza yol açabilir. Güncel değeri Türkiye Sigorta Birliği veya yetkili bayi fiyat listeleri üzerinden teyit edin.
- Hangi teminatlara ihtiyaç duyduğunuzu belirleyin. Tam kasko, mini kasko ve ek teminatlar arasındaki farkı netleştirmeden fiyat karşılaştırması yapmak yanıltıcı olur. Aracınızın yaşı, değeri ve kullanım yoğunluğu bu belirlemeyi doğrudan etkiler.
- Hasarsızlık indirim belgenizi hazır bulundurun. Önceki sigortacınızdan alacağınız hasarsızlık belgesi, yeni şirkette de indirim hakkınızı korumanızı sağlar. Bu belge olmadan indiriminizi kaybedebilirsiniz.
- Online karşılaştırma platformu üzerinden en az üç farklı teklif alın. Farklı şirketlerin aynı teminat kapsamı için sunduğu primleri karşılaştırmak için kasko sigortası karşılaştırma sayfası gibi araçlardan yararlanın. Yalnızca premi değil, muafiyet tutarlarını da mutlaka inceleyin.
- Muafiyet (deductible) oranlarını karşılaştırın. Düşük primli bir teklifin arkasında yüksek bir hasar muafiyeti gizlenmiş olabilir. Muafiyet, hasarın belirli bir bölümünü poliçe sahibinin karşılaması anlamına gelir; bu oran ne kadar yüksekse prim o kadar düşük görünür ancak küçük hasarlarda cebinizden ödeme yapmak zorunda kalırsınız.
- Servis ağını ve anlaşmalı tamir istasyonlarını sorgulayın. Hasarsız geçen yıllarda fark edilmeyen anlaşmalı servis ağı, hasar anında büyük önem kazanır. Yaşadığınız bölgede şirketin geniş bir anlaşmalı ağının olması, onarım sürecini hızlandırır.
- Poliçe özel koşullarını ve istisnalarını okuyun. Her kasko poliçesinin teminat dışı bıraktığı durumlar vardır. Sel, deprem veya hırsızlık gibi ek riskler standart kapsamda yer almayabilir; bunları ek teminat olarak dahil ettirmeniz gerekebilir.
- Ödeme seçeneklerini ve taksit farklarını hesaplayın. Yıllık toplu ödeme ile taksitli ödeme arasındaki fark şirketten şirkete değişir. Toplam maliyeti hesaplarken bu farkı da göz önünde bulundurun.
- Seçtiğiniz teklifi onaylayın ve poliçenizi dijital ortamda saklayın. Poliçe belgelerini e-posta yoluyla alın, akıllı telefonunuza kaydedin ve araçta fiziksel bir kopyasını bulundurun.
Teklifi Değerlendirirken Hangi Teminatları Kontrol Etmelisiniz?
Kasko tekliflerini karşılaştırırken fiyat kadar teminat kapsamı da belirleyici kriterdir; aynı prim için sunulan teminatlar şirketten şirkete önemli ölçüde farklılık gösterebilir.
Aşağıdaki tablo, yaygın kasko teminat türlerini ve her birinin ne anlama geldiğini özetler:
| Teminat | Kapsam | Dikkat Edilmesi Gereken Nokta |
|---|---|---|
| Çarpışma / Çarpma | Kaza sonucu araçta oluşan hasarlar | Muafiyet tutarını kontrol edin |
| Hırsızlık | Araç çalınması veya parça hırsızlığı | İkame araç teminatı dahil mi? |
| Yangın | Araçta çıkan yangın hasarları | Elektrik arızasından kaynaklanan yangın kapsama giriyor mu? |
| Doğal Afet | Sel, dolu, fırtına gibi hava olayları | Çoğu standartta ek teminat gerektirir |
| Cam Kırılması | Ön, arka ve yan cam hasarları | Muafiyet uygulanmayan paketleri tercih edin |
| Yol Yardımı | Arıza veya kaza sonrası çekici hizmeti | 7/24 hizmet ve kapsama mesafesini sorun |
Teminatları karşılaştırırken yalnızca “tam kasko” veya “mini kasko” etiketine güvenmeyin. Her şirket bu paketleri farklı bileşenlerle oluşturabilir. Özellikle doğal afet ve cam kırılması teminatları, standart kapsamın dışında tutulabilen kalemlerdir. Teklifin ayrıntılı teminat listesini mutlaka isteyin.
Düşük primli bir teklif, kritik bir teminatı kapsam dışı bırakıyorsa gerçek anlamda avantajlı sayılamaz.
Sıkça Sorulan Sorular
Kasko ve zorunlu trafik sigortası arasındaki fark nedir?
Zorunlu trafik sigortası (trafik sigortası), kaza durumunda karşı tarafa verdiğiniz zararları karşılar; aracınızda oluşan hasarı kapsamaz. Kasko ise kendi aracınızdaki hasarları, hırsızlığı ve diğer riskleri güvence altına alır. İkisi birbirini tamamlayan, ancak birbirinin yerine geçemeyen poliçelerdir.
En uygun kasko teklifini bulmak için kaç şirketi karşılaştırmalıyım?
En az üç farklı sigorta şirketinin teklifini karşılaştırmanız, prim ve teminat dengesini değerlendirmenizi kolaylaştırır. Online karşılaştırma platformları, bu süreci tek bir ekran üzerinden hızla tamamlamanıza imkân tanır.
Hasarsızlık indirimim yeni sigortacıya aktarılabilir mi?
Evet. Mevcut sigortacınızdan alacağınız hasarsızlık belgesi (hasar durumu yazısı), yeni şirkete sunulduğunda indirim hakkınız korunur. Bu belgeyi poliçe yenileme sürecinde mutlaka talep edin; aksi hâlde indiriminiz sıfırdan başlar.
Mini kasko ile tam kasko arasında nasıl karar vermeliyim?
Aracınızın değeri yüksek, yaşı düşük ve kullanım sıklığı fazlaysa tam kasko daha kapsamlı koruma sunar. Yaşlı ve değeri düşmüş araçlar için mini kasko, temel riskleri makul bir primle güvence altına alabileceğinden daha akılcı bir tercih olabilir. Karar vermeden önce olası hasar maliyetini poliçe primiyle kıyaslayın.
Sigorta tekliflerinizi karşılaştırın ve size en uygun seçenekleri bulun!
Kasko
Araç kasko sigortanızı en uygun fiyatlarla alın.
Teklif AlTrafik Sigortası
Zorunlu trafik sigortasını en iyi fiyatlarla alın.
Teklif AlDeprem Sigortası
DASK ile evinizi depreme karşı güvence altına alın.
Teklif AlSağlık Sigortası
Sağlık sigortası ile kendinizi ve ailenizi güvenceye alın.
Teklif Alİşyeri Sigortası
İşyeri sigortası ile işletmenizi güvenceye alın.
Teklif Al